2026年11月2日,业内普遍预期,明年面向普通消费者的手机、个人电脑等终端产品,难以出现全品类、大范围的价格下调。制约这一趋势的核心因素,在于存储芯片供应持续趋紧,短期内难有实质性缓解。
在铠侠控股2027财年第二财季业绩沟通会上,公司执行副总裁河村芳彦明确表示,其2027年全部芯片产能配额已基本分配完毕,整体处于满负荷预订状态;而2028年的产能中,超过一半也已被客户提前锁定。目前企业所有可调配的产能均已由下游厂商完成预购,反映出当前存储市场整体需求异常强劲。
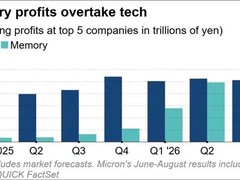
这一判断并非孤例。此前,包括美光在内的多家国际主流存储制造商均指出,其现有产线的全部产出早已被客户抢订一空。正是这种高度饱和的订单状况,成为当前动态随机存取存储器与闪存价格持续坚挺、迟迟未现下行拐点的根本支撑。
更值得关注的是,行业热度已超出多数分析机构的原有预判。SK海力士近期透露,不仅2027年产能售罄,连2029年的远期产能配额也几近全部落实。头部终端客户对产能的锁定,已延伸至三年之后的长期规划周期,形成覆盖全行业的远期产能预占现象。
这种跨年度、全链条的产能抢订格局,也从实践层面回应了外界对存储价格走势的种种疑虑。无论资本市场上存在何种看空声音,从产业链核心参与者——包括AI芯片领军企业高管,到全球主要存储制造商——的共识来看,当前存储价格具备充分的上行动能与持续高位运行的现实基础。整个存储产业的景气程度,已达到近十年来的峰值。
究其根源,本轮产能紧俏源于人工智能大模型快速发展所催生的海量存储需求。新增产能中,绝大部分已被AI服务器制造商优先锁定,流向消费电子领域的存储资源相应持续收窄。因此,在未来一至两年内,消费者期待因存储成本下降而带动手机、PC等产品大规模降价,实际落地的可能性极低。






 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论