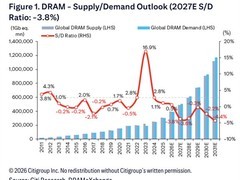
人工智能技术对全球动态随机存取存储器产能的集中消耗,正推动内存价格持续走高,消费者普遍转向更低容量的配置方案。
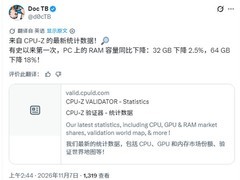
根据最新硬件调查数据,当前32GB与64GB内存配置在用户端的采用比例分别较去年同期下降2.5个百分点和18个百分点;而16GB配置则回升12.9个百分点,8GB配置增长5.5个百分点。开发团队指出,这是个人电脑内存配置历史上首次出现全量级同比下滑现象。
该数据虽仅覆盖特定工具的活跃用户群体,不直接等同于零售市场销量,但凭借其庞大的全球用户基数与长期稳定的采样机制,足以反映主流装机行为的结构性变化。
目前,在全部有效样本中,32GB内存仍以37.2%的占比居首,16GB以33%位列第二,64GB占7.3%,24GB为2.3%,8GB达11%。随着单位容量价格不断攀升,用户倾向于选择更具成本效益的配置。其中,24GB成为显著亮点,同比增长19.7%,正成为介于16GB与32GB之间的务实过渡方案——既满足多任务与内容创作的基本需求,又有效规避高溢价压力。
在内存代际分布上,DDR4仍占据主导地位,占比54.5%,较上年提升6个百分点;DDR5占比32.9%,同比下降2.9个百分点。价格层面,两类内存虽均呈上涨趋势,但DDR4仍保持明显成本优势。
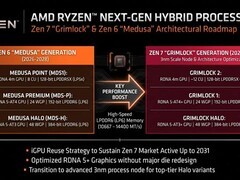
与此同时,主流处理器选用趋势亦同步显现调整。锐龙7 5700X、锐龙5 5600及锐龙5 5500的装机占比分别增长42.8%、36.1%和67.3%。为适配当前内存格局,产业链加快响应:AMD重新推出搭载3D V-Cache技术的锐龙7 5800X3D,多家主板厂商重启DDR4平台产线,Intel亦规划于2027年推出升级版Raptor Lake Next系列处理器,以延续成熟平台生命周期。

 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论