英特尔在芯片制造的后端环节正加速突破,其先进封装能力已获得行业关注,有望承接英伟达部分人工智能芯片的后端生产任务。这一趋势或将为台积电在封装领域的产能与技术压力带来阶段性缓释。
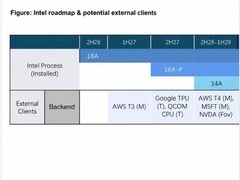
据韩国GF Securities近期发布的分析报告,英伟达正评估在其部分高端人工智能芯片的后端制程中引入英特尔的Foveros三维堆叠封装技术。此前,已有消息指出,英伟达计划在其下一代产品中采用英特尔14A制程节点,时间窗口预计落在2028年下半年。尽管该节点的量产节奏仍处规划阶段,但其技术路径与封装协同策略已显现出明确落地信号。
需要指出的是,芯片制造通常划分为前端与后端两大阶段。前端聚焦于晶体管级的逻辑设计与晶圆制造,直接决定算力性能与能效边界;后端则涵盖芯片切割、互连、封装及系统级集成等工序,对整体尺寸、散热管理、信号完整性与功耗控制具有关键影响。当前,英特尔虽在先进制程节点的前端量产能力上尚处于追赶阶段,但其后端技术体系已趋于成熟——EMIB及升级版EMIB-T技术已获谷歌等头部客户采用,而Foveros作为更进一步的3D异构集成方案,可实现芯片在垂直方向上的高密度堆叠,显著缩小封装面积,同时提升供电效率与数据带宽。
分析认为,英伟达在Feynman系列GPU的设计中,可能采取混合代工策略:主计算核心继续依托台积电最先进制程完成前端制造,而部分非核心模块、I/O单元或内存子系统,则交由英特尔通过Foveros或EMIB-T完成封装整合。这种分工并非替代,而是基于技术适配性与供应链韧性的主动选择。
对英特尔代工服务而言,后端技术的领先正成为撬动客户合作的关键支点。即便前端产能尚未全面对标一线厂商,但封装能力的差异化优势,有助于其深度嵌入客户研发流程,建立长期协作关系,降低客户因切换供应商而面临的技术迁移与验证成本。与此同时,台积电亦可借力这一分工模式,将更多资源集中于前沿制程的研发迭代与良率优化,进一步巩固其在前端制造领域的领先地位。行业层面来看,这标志着芯片代工正从单一节点竞争,转向覆盖前后端的系统级协同,一种更趋理性、更具弹性的新型产业协作格局正在形成。



 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论