2026年11月12日,存储市场正经历一场罕见的结构性失衡。从上游看,全球主要原厂的先进制程产能已排期至2029年;而下游消费级市场部分产品价格却出现滞涨,其中通用型MLC闪存10月合约均价结束连续21个月的上涨势头,环比持平。
这一现象并非全行业普涨,而是由算力需求升级引发的资源再配置。在人工智能加速发展的背景下,头部原厂大幅倾斜产能,优先保障高带宽内存HBM、服务器用DDR5以及企业级固态硬盘等高附加值产品的供应,导致面向普通消费者的内存及部分NAND闪存产能被显著压缩。
价格走势印证了这种分化趋势。10月,DDR 8Gb平均合约价升至27.5美元(约合人民币195元),环比上涨5.77%;与此同时,消费级NAND闪存的价格上行动能明显趋弱。
据预测,HBM在DRAM总产能中的占比将由当前约20%提升至2027年的近30%。更深远的影响来自原厂与下游客户之间迅速扩大的长期供货协议。已有原厂与十余家核心客户签署为期五年的供应合约,锁定的订单量占其2027至2028年两年总产能的一半以上。
此类长协本质上是原厂通过提前锁定产能来管控供应风险,并将市场涨价预期转化为可执行的契约安排。
格局变化加剧了产业链利润分布的不均衡:上游原厂盈利大幅跃升,某韩系厂商第三季度营业利润同比增长逾六倍,另一巨头单季利润则连续四个季度刷新历史高位;而中游模组厂商则面临供货短缺与毛利率持续承压的双重困境。
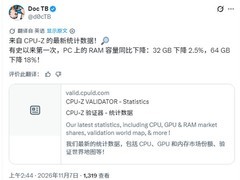
压力最终传导至终端市场。数据显示,内存与闪存合计占智能手机物料成本的比重,已由2025年第一季度的13%攀升至2026年第二季度的49%;PC市场亦同步承压,2026年第三季度全球出货量同比下滑超两成。
只要人工智能对高性能算力的需求持续高涨,当前存储市场的供需紧张态势预计将延续至2030年。

 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论