2026年11月13日,最新行业数据显示,中国电视零售市场持续呈现“销量收缩、尺寸扩大”的结构性变化。
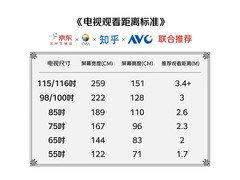
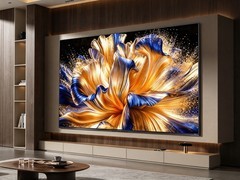
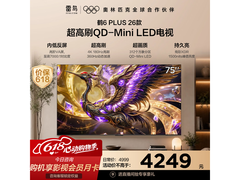
2026年前三个季度,国内电视零售平均尺寸达64.7英寸,较去年同期增长2.0英寸。其中,75英寸、85英寸及98英寸以上三大尺寸段合计销量占比已达41.1%,即每售出10台电视,近4台属于大屏规格。
在具体分布中,75英寸仍为最受欢迎尺寸,第三季度销量份额为21.5%,稳居各尺寸首位,相当于每售出5台电视中就有1台为75英寸。
85英寸增长势头最为显著,第三季度份额达13.6%,同比提升3.0个百分点,是三大尺寸中增幅最大的品类。98英寸及以上超大屏产品亦稳步拓展,份额升至3.5%,同比增加1.1个百分点。尽管绝对占比尚低,但百英寸级屏幕正加速进入普通家庭客厅。
从全年趋势看,三大大屏尺寸段前三个季度合计份额较去年同期提升5.2个百分点,印证消费者在换机时更倾向将预算集中于更大尺寸的屏幕。
值得注意的是,平均尺寸并非单向上升。第二季度曾达65.6英寸,为年内峰值;第三季度略有回调,但仍比去年同期高出1.7英寸。
大屏化趋势对价格形成支撑。第三季度全渠道零售均价为4055元,同比增长132元,涨幅3.4%;但环比第二季度下降255元。
市场整体销量仍未扭转下行态势。第三季度零售量为554万台,同比下降5.3%;销售额224.7亿元,同比下降2.1%。前三季度累计销量1752万台,同比下降10.5%。所有统计均不含激光电视。
综合来看,电视消费人群规模有所缩减,但存量用户的升级意愿强烈——他们不再频繁购新,而一旦更换,往往选择更震撼的视觉体验,推动屏幕尺寸持续上探。















 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论