全球电视市场整体仍面临下行压力,但Mini LED电视正迎来显著增长。据最新行业研究数据显示,2026年全球Mini LED电视出货量预计达2878万台,较2025年大幅增长116%,渗透率接近15%。这意味着,每百台售出的电视中,约有15台采用Mini LED技术,出货规模相当于去年的2.16倍。
这一强劲增长与行业整体走势形成鲜明对比。2026年第三季度,全球电视品牌总出货量为4794万台,虽因年末促销备货带动,环比微增2.8%,但同比仍下滑3.6%。通胀持续、存储芯片价格上涨及整机制造成本上升,促使厂商在库存策略上趋于审慎。
展望2027年,全球电视出货总量预计进一步收窄至1.9117亿台,同比下降1.2%。
Mini LED电视的逆势扩张,源于更多主流品牌加速入局。继TCL、海信、小米长期深耕之后,三星、LG电子与索尼于2026年显著扩大产品线覆盖,推动该细分领域出货规模持续攀升。
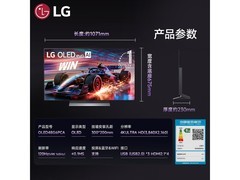
品牌格局随之调整。三星预计重回Mini LED电视出货榜首,全年市场份额达26%;LG电子出货量预计达175万台,同比激增逾800%,跃居全球第四位,其产品布局也从OLED延伸至Mini LED新赛道。
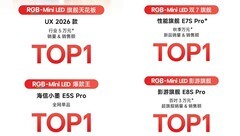
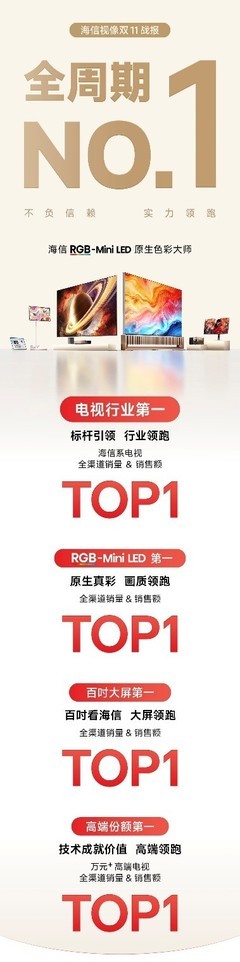
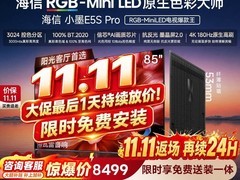
高端显示技术竞争亦进入新阶段,RGB Mini LED与Micro RGB成为焦点。2026年全球RGB Mini LED电视(含Micro RGB)出货量预计突破200万台。其中,海信依托早期技术积累,预计将占据33%的市场份额;三星与索尼分列第二、第三,三者合计份额超过75%。
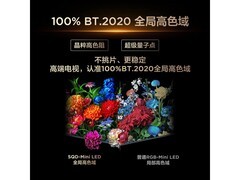
TCL则另辟路径,以SQD技术切入高端市场——采用蓝光Mini LED背光结合量子点材料,在色彩表现上形成差异化优势,区别于RGB三色背光方案。
对消费者而言,选购高端LCD电视时,除传统关注的背光分区数量外,还需理解RGB背光、Micro RGB、SQD等不同技术路径的含义。画质提升的实际效果,取决于整机光学设计、驱动算法与面板匹配的综合表现;厂商间的竞争重心,已由单一参数比拼,转向背光架构创新与色彩还原能力的深度较量。











 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论