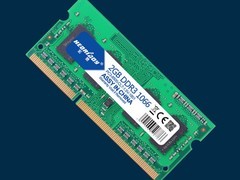
2026年11月12日,根据最新发布的存储器产业研究报告,受人工智能服务器需求持续释放及主要存储厂商产能结构优化影响,2026年第四季度个人电脑用内存与固态硬盘的合约价格仍将延续上涨态势,但涨幅较前一季度明显收窄。其中,PC用DRAM合约价预计环比上涨百分之十三至十八,消费级固态硬盘价格预计上涨零至百分之五。
当前,全球存储器价格已连续上扬逾一年,整机制造企业承受的成本压力持续加大。为缓解供应紧张与成本攀升的双重压力,部分厂商曾将2026年上半年作为集中采购与生产窗口,提前锁定关键元器件。然而,随着终端整机售价相应调高,亚洲及欧洲市场销售节奏放缓,渠道与厂商端库存水平逐步攀升。
统计显示,2026年第三季度笔记本电脑出货量环比下滑百分之十五点八;进入第四季度,出货量预计仍将延续小幅回落趋势,降幅处于个位数区间。在此背景下,多家PC制造商已着手调整2026年第四季度乃至2027年第一季度的存储器采购节奏与规模。
就PC DRAM市场而言,尽管终端需求表现平淡、整机厂商库存水位偏高,但人工智能相关应用对存储带宽与容量的需求持续增强,占用大量先进制程产能。主流存储制造商已初步明确,将于2027年进一步缩减面向消费级PC市场的DRAM供应比例。
在整体供给趋紧的格局下,2026年第四季度PC DRAM合约价格仍维持上行,但涨幅已从第三季度的百分之十八至二十三回落至百分之十三至十八。
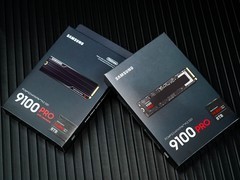
消费级固态硬盘市场则呈现更为显著的结构性变化。受CPU、内存等核心零部件价格持续走高影响,整机物料成本承压,PC厂商普遍收紧SSD采购预算,并对供应商提价要求持审慎态度。叠加终端需求乏力与整机库存累积,第四季度各PC品牌厂商普遍压缩Client SSD采购量,仅维持满足基本产能所需的订单规模,部分企业亦下调了2027年第一季度的采购预期。
与此同时,存储器厂商正加快产能再分配,将更多资源投向AI服务器与企业级存储产品线,并通过上调低容量SSD报价引导需求转向更高附加值产品。不过,主流容量段SSD领域供应商之间竞争依然充分,对整体价格涨幅形成一定制约。







 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论