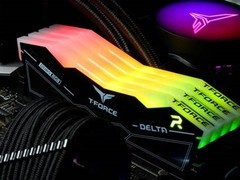
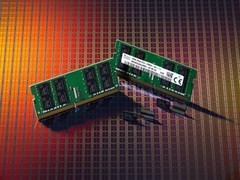
十铨科技预测,全球内存供应紧张态势或将持续加剧,并于2027年中期前后达到顶峰。部分内存元器件价格仍有上行空间,涨幅可能达百分之三十至四十;市场供需关系出现实质性改善,预计需延至2028年下半年。
人工智能基础设施建设正大规模占用DRAM与NAND闪存的产能资源。十铨科技分析指出,至2027年,可能出现客户预算充足却难以如期获得所需产品的局面;即便供应最严峻的阶段过去,整体市场亦难以实现快速回稳。
以三星为代表的头部制造商已通过长期协议提前锁定2027年产能分配,导致面向第三方客户的现货供给及灵活采购渠道明显收窄。在此背景下,十铨科技的客户结构同步调整:企业级客户目前占据内存产品销售总额的百分之六十四点六,而消费类客户占比则由原先的百分之七十五点四下降至百分之三十五点四,更多产能正向商业应用及数字基础设施领域倾斜。
苹果公司管理层在最新季度财报说明中提及,内存采购成本较上一季度已呈现上升趋势。当前库存水位及其他零部件成本的阶段性回落,暂时缓解了整体成本压力;但该公司预期,RAM与NAND存储芯片的价格在本季度及后续周期仍将延续上涨态势。需要说明的是,上述关于内存短缺峰值、价格变动幅度及市场恢复节奏的判断,均属基于现有信息作出的趋势预估,尚未形成确定性结论。




 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论