截至2026年11月2日,当前内存与固态硬盘市场价格持续处于高位,能够支撑新购或升级个人电脑的用户,基本已限定于真正存在使用需求的群体。大多数普通消费者和硬件爱好者已主动退出这一市场,导致面向终端用户的存储产品销量大幅萎缩。
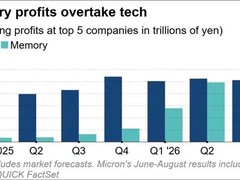
最新财报显示,某全球主要存储厂商消费级业务板块本季度营收为3.97亿美元,相较历史高点下降56%。该业务线收入曾于2025年第四季度达9.07亿美元,随后逐季回落至8.2亿美元、5.56亿美元,最终滑落至当前水平。
过去,消费级产品贡献约三成整体营收;而今,其占比已收缩至3.6%。驱动公司整体业绩跃升的核心动力,已全面转向人工智能相关业务——公司总营收由去年同期的30亿美元增长至目前的110亿美元,AI领域成为绝对增长引擎。
除消费级板块外,涵盖个人电脑与智能手机在内的边缘计算业务实现营收58亿美元,同比增长7%;数据中心业务营收达48亿美元,同比增长61%。需特别指出的是,上述增长是在闪存芯片价格同比上涨数倍的背景下达成的。若以实际出货量衡量,消费级、PC及移动终端等传统终端市场萎缩程度远超营收数据所呈现的幅度。
这一系列对比清晰表明:在本轮存储芯片价格持续走高的周期中,除AI产业持续加码投入外,普通用户已普遍选择观望或退出。价格一旦脱离合理区间,多数人不再被动接受,而是以“不购买”作为最直接的回应——对非刚性需求者而言,暂停升级即是零成本的最优解。
部分头部厂商早已预判趋势。早在上一轮涨价初期,便果断终止面向消费者的存储业务,同步退出运营多年、具备一定市场认知度的自有消费品牌。此举并非临时收缩,而是基于战略重心全面转向AI与数据中心业务的理性取舍——既规避低毛利、高服务成本的终端市场,也腾出资源聚焦高增长、高确定性的核心方向。
对于当前消费级营收已跌至4亿美元以下的厂商而言,进一步剥离该业务已非未然之虑。倘若价格维持高位且终端需求持续疲软,下一年度该板块营收或将压缩至1亿至2亿美元区间,届时维持独立运营的必要性与可行性都将面临根本性质疑。








 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论