2026年10月30日,英特尔在第三季度财报电话会议中披露了当前业务运行的关键态势。公司首席执行官陈立武指出,近期客户普遍反馈PC市场增长明显趋缓,这一变化与内存价格持续攀升及供应链紧张密切相关。他坦言,当前企业正同步应对制造产能受限、内存资源极度短缺以及由此引发的终端需求减弱等多重压力。
从财务表现看,第三季度整体业绩保持稳健:总营收达165.13亿美元,同比增长21%;其中数据中心与人工智能业务收入为73.18亿美元,同比大幅增长78%,创下该业务板块十五年来的最高增幅;按非公认会计准则计算的每股收益为0.52美元,亦高于此前给出的业绩指引区间。
然而,管理层对下一季度的展望显著偏保守。公司预计第四季度营收为150亿至160亿美元,明显低于市场普遍预期的170亿美元。这一下调主要源于客户端业务承压——第三季度客户端计算与物理人工智能业务收入为81亿美元,同比下降5%。
首席财务官戴维·津斯纳进一步解释,内存价格的快速上涨已传导至终端整机定价,导致PC系统年内平均售价显著抬升,进而削弱了企业用户的采购动力。该压力在第三季度末加速显现,主要设备制造商已着手主动缩减库存。
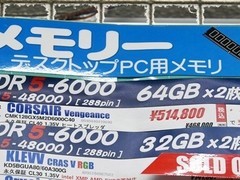
内存对PC产业的影响已超越单纯的成本层面,演变为结构性挑战。据行业研究机构数据显示,DRAM与固态硬盘在PC物料总成本中的占比,已由常规的约15%跃升至近40%,相关核心组件价格涨幅逾四倍。这意味着一台PC近四成制造成本集中于内存与存储模块,整机售价被动上行,用户换机意愿随之减弱。
市场实际走势印证了上述判断。2026年第三季度全球PC出货量同比下降约21%,预计第四季度降幅将进一步扩大至24%。津斯纳判断,2026年全年PC出货量将较上年下降约12%,2027年或继续下滑约10%;在内存供应与价格恢复至合理水平前,行业整体复苏将缺乏持续动能。
与此形成鲜明对比的是数据中心业务的发展态势。陈立武将当前服务器市场需求描述为“行业历史上最严峻的供应短缺之一”,并预计服务器中央处理器市场规模将在未来五年内由400亿美元扩张至2000亿美元,实现五倍增长。



 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论