碳化硅功率半导体的产业周期,正在进入全新的拐点。一边是新能源汽车800V高压平台加速普及,电驱系统持续向高功率密度、小型化演进;另一边是AI算力需求井喷,800V HVDC供电架构呼之欲出,数据中心对高效电源的需求前所未有的迫切。当行业从“硅基替代”的器件替换逻辑,走向系统级的重构与创新,真正的技术比拼才刚刚开始。
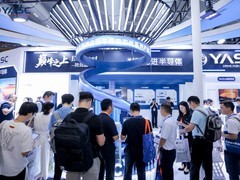
10月15日,长飞先进在深圳举办以“巅峰之上•跨越四年的技术长征”为主题的技术发布会,集中推出覆盖车规主驱、AI数据中心、工业与消费电子的全系列碳化硅产品。在会后的采访中,长飞先进战略运营中心副总裁李刚用两个关键节点总结了这四年的跨越:一是芯片核心指标实现从追赶到赶超,二是从对标行业通用方案到开始定义自己的产品形态。
工艺创新打底,芯片性能的持续跃迁
这四年的技术底色,是工艺创新驱动的性能代际提升。在碳化硅MOSFET的竞争坐标系里,比导通电阻(Rsp)是衡量器件性能的核心标尺——它直接决定了芯片的功率密度与损耗水平。四年前,长飞先进在这一指标上还处于行业追赶阶段;通过元胞尺寸持续微缩、注入工艺迭代等一系列技术突破,如今其产品Rsp已跻身国内第一梯队。工艺水平的推进,最终落地为产品的领先。
此次发布的系列芯片,清晰展现了这条阶梯式的技术迭代路径。面向工业与AI数据中心的第四代PG4E平台,1200V规格常温下Rsp为2.2mΩ.cm²,175℃高温下为4.4mΩ.cm²,核心性能对标市面主流产品,可靠性则更胜一筹。通过多级P阱注入技术优化体区掺杂分布,该平台器件在1400V反向偏置下完成3000小时可靠性考核,阈值电压、耐压、导通电阻的参数变异性均符合车规产品要求;同时短路耐受时间达2.1μs,较竞品提升27%,雪崩能量提升11.2%,兼顾了长时可靠性与极端工况鲁棒性。
面向新能源汽车主驱的第五代PG5E则更进一步。元胞尺寸较前代微缩超15%,沟道长度微缩10%,配合JFET区与体区的掺杂优化,常温与高温Rsp分别降至1.9mΩ.cm²和3.7mΩ.cm²,较上一代降低约13.5%,表征耐压与导通电阻折中水平的Baliga优值(BFOM)大于1300MW/cm²,达到业界先进水平。更关键的是,通过高能离子注入对体二极管反向恢复特性的优化,其反向恢复电流峰值降低5.7%,软度因子提升27%,有效抑制了开关过程中的电压震荡,大幅降低系统EMI风险,这对高频化的车规电驱系统至关重要。
规划中的第六代PG6N平台,将通过元胞密度提升、注入工艺优化与晶圆减薄三大手段,把常温Rsp进一步压低至1.7mΩ.cm²,高温下仅3.2mΩ.cm²;5×5mm规格的芯片在175℃下导通电阻可低至16mΩ。同时晶圆厚度减少超30%,散热路径显著缩短,为更高功率密度的车规模块打下基础。此外,长飞先进还布局了1500V~3300V中高压系列,覆盖1000V+主驱、固态变压器等场景,1700V规格BFOM指标较市场主流水平最高提升27.3%。
以芯片为核心,全赛道矩阵的差异化布局
以自研芯片为根基,长飞先进并未单一押注某条赛道,而是构建了覆盖多场景的产品矩阵。在其业务框架里,消费电子、工业与能源、新能源汽车、AI与SST(固态变压器)是四大重点方向,针对不同市场的差异化需求,匹配对应的芯片平台与产品形态。
新能源汽车是当前碳化硅应用的主战场,长飞先进将PG5E作为车规领域的主推产品。数据显示,同样的封装模块下,将芯片从PG4E更换为PG5E,输出电流可从450A提升至540A,增幅达20%,且完全符合车规AEC-Q101可靠性认证。
更具标志性的是此次同步发布的DeepXE™嵌入式PCB功率模块,它代表了车规封装从“器件集成”走向“系统集成”的产业方向。不同于传统框架式封装,DeepXE™采用Cavity-Free AMB内嵌单元的PCB叠构方案,结合长飞先进自主的芯片表面镀铜工艺,在相同芯片用量下,电流密度提升20%,热阻降低15%,杂散电感低至0.9nH,整体体积和重量减半,开关损耗降低20%,在扑克牌大小的面积内即可实现250kW峰值功率转换。
据介绍,目前芯片端的AEC-Q101与模块端的AQG324认证均已通过,DeepXE™已完成性能与方案验证、可靠性摸底,预计明年上半年完成全链路验证闭环;多款芯片与模块产品目前处于Tier 1客户的测试阶段。
在AI数据中心这条新兴赛道,长飞先进则以成熟量产的PG4E平台为核心展开布局。在日前举办的2026湾区半导体产业生态博览会上,其已率先推出基于PG4E的单管系列与EZ2C、EZ3C模块家族。其中PG4E单管采用加严版可靠性验证标准,通过3000小时考核,可满足200℃高温可靠性要求,适配数据中心对极致效率与长期稳定运行的需求;EZ系列模块则采用国内首创的扩散焊工艺,节壳热阻降低18%,满载芯片节温可降25℃以上,全系采用耐高温材料体系,支持200℃以上工作温度,充分释放碳化硅的材料优势。
尤其是EZ3C模块,创新集成了SHB三电平拓扑,可将单模块SST功率从70kW提升至100kW以上,10kV SST的级联级数从16级减半至8级,大幅降低系统复杂度,提升长期服役可靠性。 对于AI数据中心的碳化硅渗透节奏,李刚判断其路径与新能源汽车高度相似:当年400V平台下IGBT为主导,碳化硅应用有限;而800V平台落地后,碳化硅成为必需品,渗透率快速提升。当前800V HVDC架构在数据中心尚处起步阶段,真正落地的项目不多,但长期应用前景广阔。目前其单管产品已进入客户测试应用阶段,刚发布的模块产品也将逐步开启市场验证。
而在工业与消费电子领域,长飞先进的产品已实现大批量出货,构成了稳定的业务基本盘。
规模化竞争,性能、可靠性与成本的三角平衡
当行业进入规模化应用阶段,竞争早已不只是单一参数的比拼,而是性能、可靠性、成本的综合较量。在很多人眼中,碳化硅行业的竞争核心就是Rsp,但在李刚看来,这只是核心指标之一,长时可靠性、鲁棒性等同样关键。这也是为什么PG4E平台将可靠性做到优于行业主流水平——在其判断里,数据中心应用对可靠性的要求甚至可能高于车规,而车规市场的竞争最终也会落到长期稳定性上。
良率与成本控制,则是规模化竞争的护城河。针对行业内常被讨论的良率话题,李刚强调,脱离芯片尺寸谈良率没有意义:晶圆上的缺陷数量固定时,die尺寸越小,缺陷带来的失效占比越低,良率越高。以5×5mm的die为例,一片6英寸晶圆有效die数量约四五百颗,若存在100处缺陷,约四分之一会报废;但如果是小尺寸die,一片晶圆可承载数千颗,同样缺陷数量对良率的影响就微乎其微。目前其5×5mm die的良率可达98%以上,处于国内前列。
而在成本端,其建立了三重缓冲机制,来应对原材料波动与下游客户的成本敏感需求。首先是产能规模效应,长飞先进拥有现代化智能工厂,产能规模位居国内前列,可通过大批量生产摊薄晶圆制造成本;其次是智能制造与全自动化生产,持续优化生产流程降本;第三则是工艺创新带来的材料成本优化,比如嵌入式产品采用的表面镀铜工艺,替代了传统工艺中的金等贵金属,直接降低了材料成本。“规模化优势、智能制造、工艺创新,这是我们应对成本压力的三个核心抓手。”李刚表示。
下一个胜负手,技术卡位与产业生态共建
四年技术长征之后,长飞先进的下一站,是底层技术路线的提前卡位与产业应用生态的共建。在器件技术路线上,长飞先进采取了“平面+沟槽”双线布局的策略。平面型器件是当前市场的主流,也是其出货的主力,将持续迭代优化;但平面器件的单元尺寸存在物理极限,接近2.0之后性能提升空间收窄,更高功率密度需要沟槽型器件来实现。不同于平面型器件基本无专利壁垒,沟槽器件存在较高的专利门槛。长飞先进早在2023年就启动了沟槽器件的专利布局,截至2025年10月,相关公开专利数量已位列全球第三,提前完成了技术卡位。
而站在行业视角,未来三到五年将是碳化硅行业的洗牌期。只有同时具备强大的生产制造能力、产品研发能力,以及深厚的应用落地能力的企业,才能在竞争中站稳脚跟。在李刚的判断里,下一轮竞争的差距,很可能拉开在应用层面。“现在我们已经有能力造出好的芯片,但想要在系统端用好它,还需要器件厂商和客户深度协同、联合开发。”这是李刚反复强调的观点。一个典型的例子是,同一款PG4E芯片,采用传统HPD模块封装输出约430A,换成嵌入式封装则可达到500A,芯片本身没有变化,但系统输出能力提升显著,这就是“把芯片用好”的价值。
也正是基于这一思路,长飞先进在推出嵌入式产品的同时,也在探索更完整的系统解决方案,把驱动、周边器件、控制回路都集成到PCB中,降低客户的使用门槛,进而打开更广阔的替代市场。比如传统的变压器、继电器、空气开关等机械结构,理论上都可以用功率芯片替代,而核心瓶颈就在应用落地。 对于海外市场,李刚认为中国功率器件走向全球是必然趋势,甚至有可能率先在AI数据中心领域实现突破。但前提是补上应用层面的短板,建立与国际客户的协同开发能力。
而站在更宏观的产业视角,李刚判断,AI算力的爆发最终要落地到物理世界,所有物理世界的做功都需要功率芯片驱动。这意味着,继AI算力芯片之后,功率芯片将迎来下一轮强劲的需求增长。
从四年前的追赶起步,到今天芯片核心指标跻身前列、开始定义自己的产品形态与技术方案,长飞先进的四年技术长征,也是中国碳化硅产业从追赶到并跑的一个缩影。这场跨越四年的技术积累,不只是几款新产品的发布,更是全产业链能力的一次整体亮相 —— 从外延生长、器件设计、晶圆制造到模块封测,从芯片性能突破到封装方案创新,再到应用生态的探索。
写在最后
四年磨一剑,长飞先进走过的从来不是单点技术的突围,而是一条从工艺迭代到器件突破、从芯片定义到方案重构的全链路进阶之路。它既是一家企业跨越四年的技术长征,也折射出中国碳化硅产业从跟跑到并跑的集体跃迁——真正的产业竞争力,从来不止于芯片参数的比拼,更是制造能力、产品定义与生态协同的综合较量。
当新能源汽车的高压化深化与AI算力的物理落地形成双重共振,碳化硅正站在规模化爆发的前夜。从器件替代到系统重构,从本土深耕到全球拓展,行业的下一段赛程依然充满挑战,但已经完成技术积累、产能布局与生态铺垫的玩家,已然握稳了下一阶段的入场券。长飞先进这四年的技术沉淀,也正是中国第三代半导体产业厚积薄发、稳步向前的一个鲜活注脚。











 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论