2026年10月8日,市场消息显示,希捷与东芝正就收购TDK旗下硬盘磁头业务展开竞争,交易估值预计达数十亿美元。
TDK是全球范围内唯一独立运营的硬盘磁头制造商,同时也是东芝硬盘磁头的全部供应来源。若希捷最终完成收购,东芝将失去自主采购渠道,转而依赖竞争对手提供这一关键部件。
硬盘磁头作为数据读写的核心组件,技术门槛高、集成度强。希捷与西部数据均具备自研自产磁头的能力,但在产能爬坡或技术迭代阶段,仍会向TDK补充采购;东芝则始终未建立内部磁头产线,全部依赖TDK供货。
近年来,TDK同步支持三家主要硬盘厂商推进下一代存储技术:为希捷开发HAMR热辅助磁记录磁头,为西部数据配套EAMR能量辅助磁记录磁头,为东芝量产MAMR微波辅助磁记录磁头。其在磁记录器件领域的技术覆盖广度与工艺成熟度,使其成为整个产业链中难以替代的关键环节。
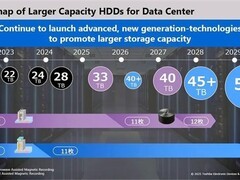
对东芝而言,TDK的技术支撑尤为紧迫。其即将量产的30TB级硬盘采用MAS MAMR架构,后续产品路线已明确转向HAMR。而HAMR磁头研发周期长、良率提升慢、工程验证复杂,TDK目前是东芝现有产品交付及未来技术演进的唯一可靠依托。一旦希捷获得该业务控制权,东芝在产能扩张、技术升级和产品上市节奏等方面均可能面临实质性制约。
据知情人士透露,东芝于2026年春季率先与TDK启动收购接洽,希捷随后于夏季以更高报价介入谈判。三方高管已于上周在东京举行闭门会议,围绕磁头供应保障议题,探讨了包括共建合资公司在内的多种合作路径。
对TDK而言,剥离磁头业务是战略收缩的重要一步。该领域受制于硬盘市场周期波动明显,长期利润率承压,且需持续投入巨额研发资金以跟进磁记录技术迭代。TDK当前正加速资源再配置,重点聚焦电池材料、高端被动元件及智能传感器等方向,并积极布局AI终端设备,如智能眼镜等新兴应用场景带来的增量需求。出售磁头业务有助于释放资金与管理精力,强化新赛道投入能力。
需要指出的是,该交易大概率将触发反垄断监管审查。行业数据显示,按硬盘出货容量计,希捷与西部数据各自市场份额均接近45%,东芝约为10%。而TDK作为全球唯一的独立磁头供应商,其业务归属变动将直接影响整条供应链的稳定性和市场竞争结构。





 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论