股东分红做账需按四个步骤操作,具体流程如下:
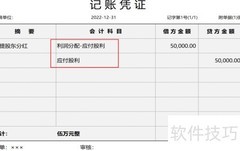
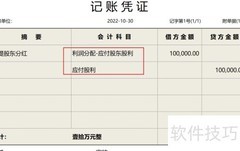
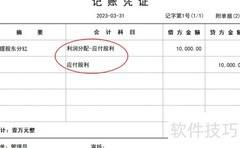
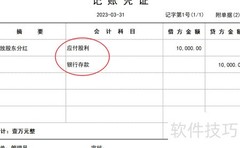
1、 计提政译股东分红款
2、 依据已获批的分红方案,按季度计提股东分红,并将相应金额分别记入利润分配——应付股利及应付股利科目。
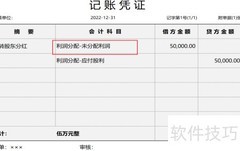
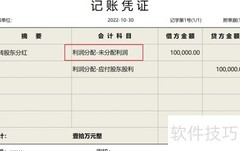
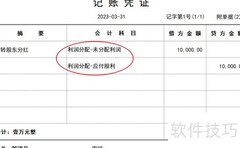
3、 未分配利润结转
4、 将应付股东股利科目余额结转至未分配利润科目。
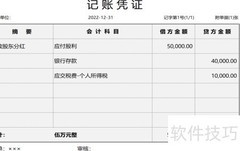
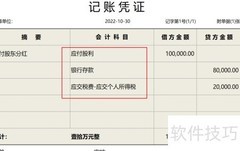
5、 向股东派发分红
6、 实际发放股东分红时,冲减应付股利,并代扣代缴相应个人所得税。
7、 代缴个税
8、 实际代缴个税,冲减应交税费科目。

股东分红做账需按四个步骤操作,具体流程如下:
1、 计提政译股东分红款
2、 依据已获批的分红方案,按季度计提股东分红,并将相应金额分别记入利润分配——应付股利及应付股利科目。
3、 未分配利润结转
4、 将应付股东股利科目余额结转至未分配利润科目。
5、 向股东派发分红
6、 实际发放股东分红时,冲减应付股利,并代扣代缴相应个人所得税。
7、 代缴个税
8、 实际代缴个税,冲减应交税费科目。



 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论