股东分红账务处理共分五步。
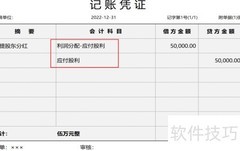
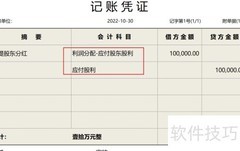
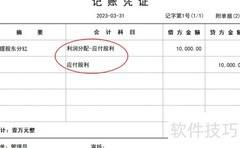
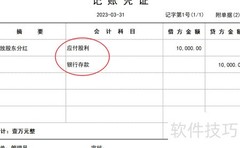
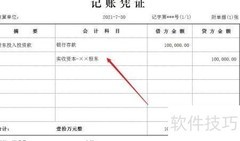
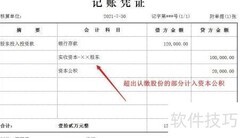
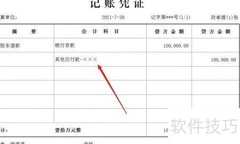
1、 将计提的股东分红款分别记入应付股东股利和应付股利科目。
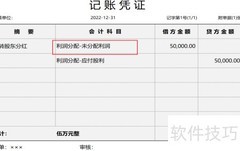
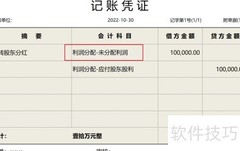
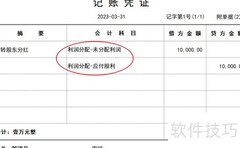
2、 将应付股东股利余额转入未分配利润科目。
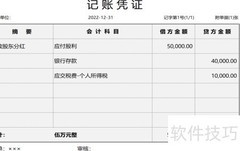
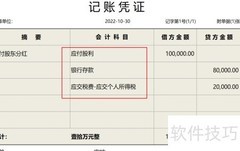
3、 将实际发放的股东分红冲减应付股利科目,并确认应代扣代缴的个人所得税。
4、 实际代缴个税,冲减应交税费科目。

股东分红账务处理共分五步。
1、 将计提的股东分红款分别记入应付股东股利和应付股利科目。
2、 将应付股东股利余额转入未分配利润科目。
3、 将实际发放的股东分红冲减应付股利科目,并确认应代扣代缴的个人所得税。
4、 实际代缴个税,冲减应交税费科目。





 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论