股东分红的会计分录可按三步操作:计提、宣告、实际发放,具体处理方法如下。
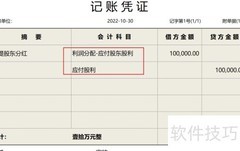
1、 计提股东分红
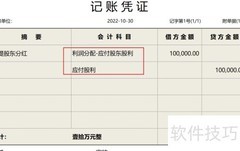
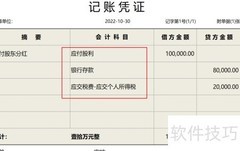
2、 依据股利分配方案计提股东分红,借记利润分配科目,贷记应付股利科目。
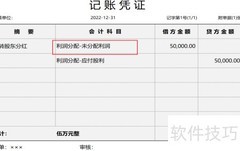
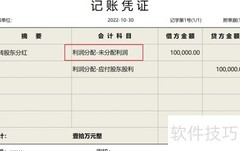
3、 股东分红结转
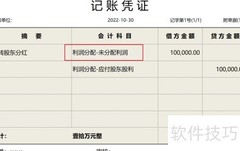
4、 将利润分配科目余额结转至未分配利润科目的借方。
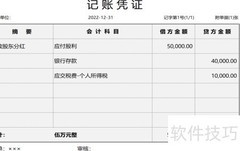
5、 派发股东红利
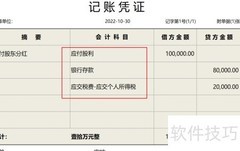
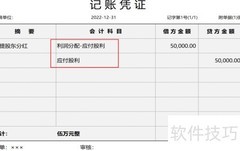
6、 实际发放股东分红时,直接用发放金额冲减应付股利科目。

股东分红的会计分录可按三步操作:计提、宣告、实际发放,具体处理方法如下。
1、 计提股东分红
2、 依据股利分配方案计提股东分红,借记利润分配科目,贷记应付股利科目。
3、 股东分红结转
4、 将利润分配科目余额结转至未分配利润科目的借方。
5、 派发股东红利
6、 实际发放股东分红时,直接用发放金额冲减应付股利科目。





 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论