
预收账款是客户提前付款、企业尚未交付商品或服务;预付账款则是企业提前付款、尚未收到商品或服务。
1、 会计科目存在差异
2、 预收账款是负债类科目,贷方登记增加,借方登记减少。
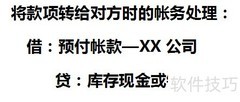
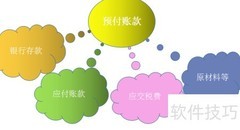
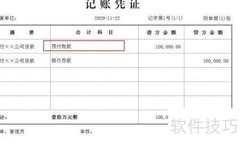
3、 预付账款是资产类科目,增加记借方,减少记贷方。
4、 二、概念有别
5、 预收账款指企业预先收取客户款项,但尚未交付全部商品或服务,属于企业需在未来履行义务的流动负债。
6、 预付账款指企业预先支付货款但尚未收货,属于企业的流动资产。
7、 三、核算方法各异
8、 预收账款与预付账款虽不在资产负债表中单列,却用于核算相关资产与负债项目。
9、 预付账款是预付款项项目的重要构成部分。预付款项总额由预付账款借方余额与应付账款借方余额之和,再减去与预付账款相关的坏账准备贷方余额后确定。
10、 预收账款是预收款项的构成部分;预收款项由预收账款贷方余额与应收账款贷方余额相加得出。







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论