
会计实务中,预付账款如何计算?
1、 预付账款核算涉及银行存款、预付账款、应收账款、原材料及应交税费等会计科目。
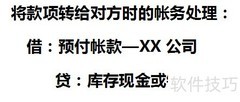
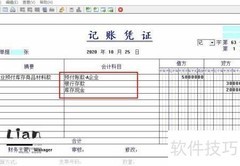
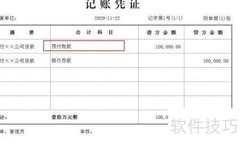
2、 预付账款是企业为采购商品或接受服务而提前支付给供应商的款项。该款项虽已实际支付,但相关货物或服务尚未交付,所有权与风险尚未转移,因此在会计上仍属于企业的一项债权,列示于资产负债表的资产项目中。预付账款增加时,应记入借方;同时,因银行存款相应减少,作为另一项资产,其变动应记入贷方。这一处理体现了权责发生制原则,确保财务报表真实反映企业的经济实质与资源状况。
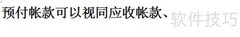
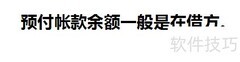
3、 应付账款是企业因采购商品或接受劳务而尚未支付的款项,属于负债类科目。发生采购或接受服务时,该科目贷方增加,同时相应资产(如存货、费用等)借方增加。正常情况下,其期末余额在贷方,反映企业尚需偿付的债务;若出现借方余额,则表明企业已提前付款,超出应付金额的部分应视同预付账款,在资产负债表中列示为流动资产。
4、 预付账款总额等于预付账款与应付账款的借方余额之和。







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论