
预付账款在编制现金流量表时,通常与应收账款、其他应收款合并列示,可统一视作企业对外的应收类款项。
1、 预付账款是企业预先支付的款项,既可用于抵扣货款,也可在特定条件下收回。
2、 预付账款余额通常在借方。
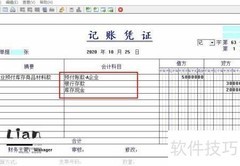
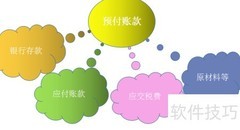
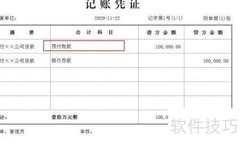
3、 付款时账务处理为:借记预付账款——XX公司,贷记库存现金或银行存款。
4、 抵扣货款或收到预付款退回时,借记银行存款、库存现金、存货等科目,贷记预付账款——XX公司科目。
5、 若预付款无法收回,需转为应收账款,会计分录为:借记应收账款——XX公司,贷记预付账款——XX公司。
6、 转入应收账款旨在对可能无法收回的款项计提坏账准备。







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论