
企业收到预收账款后销售商品,应如何进行账务冲减处理?
1、 企业处理预收账款及其冲减时,主要涉及的会计科目包括:预收账款、银行存款、库存商品、主营业务收入、主营业务成本以及应交税费。
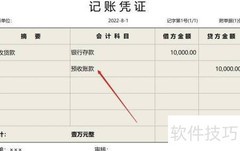
2、 企业收到商品预收款时,银行存款(资产)增加,记借方;预收账款(负债)增加,记贷方。会计分录为:借记银行存款,贷记预收账款。
3、 企业销售商品时,库存商品(资产类)减少,记入贷方;主营业务成本(成本类)相应增加,记入借方。该笔业务的会计分录所示。
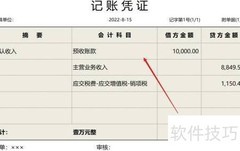
4、 企业销售商品时,因前期已预收货款,故不再增加银行存款,而是直接冲减预收账款(贷方);同时确认主营业务收入(贷方),并计提相应应交税费(贷方)。该笔业务通过一笔复合分录完成,体现收入实现与负债减少的同步处理。
5、 综上,预收账款的账务冲减需分三步完成:先确认预收款入账,再结转对应商品销售成本,最后依据实际销售情况冲减相应预收账款。







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论