
1、 null
2、 预收账款是企业依据购销合同或协议,向客户预先收取的货款或订金,属于一项流动负债。该款项尚未对应实际交付的商品、产品或提供的劳务,因此不能确认为收入。待企业后续完成销售或服务义务时,再将相应金额从预收账款中转出,冲减该项负债。其实质是企业以未来履约(交付货物或提供劳务)为条件所承担的偿付义务,体现了权责发生制下收入确认与现金流收付的时间差异。
3、 预收账款属于负债类会计科目。借方登记客户应收货款及退还的多收款,表示预收账款减少;贷方登记企业预先收取的货款及客户补付的款项,表示预收账款增加。
4、 例如:
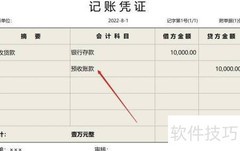
5、 3月1日,收到万达公司预付的甲材料货款10,000元,银行存款增加,同时确认预收账款。会计分录为:借记银行存款10,000元,贷记预收账款——万达公司10,000元。
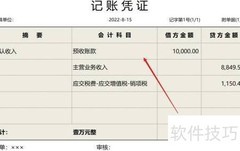
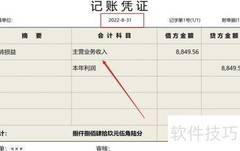
6、 4月29日,我公司向万达公司发出甲材料,确认主营业务收入10,000元,同时冲减原预收账款。会计分录为:借记预收账款——万达公司10,000元,贷记主营业务收入10,000元。
7、 资料扩展
8、 预收账款是指企业依据购销合同或协议,提前向客户收取的部分或全部货款,属于一项流动负债。该款项在商品交付、产品发出或服务提供前即已到账,尚未履行相应履约义务,因此不能确认为收入。待企业实际完成销售行为或提供劳务后,再将预收金额逐笔冲减,转为营业收入。其本质是客户以预付款形式形成的对企业的债权,而企业则负有未来以货物或服务予以清偿的义务。
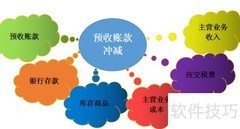
9、 预收账款主要涵盖客户提前支付的货款、购货定金等款项。由于款项收取时企业尚未交付商品或提供劳务,销售合同尚未履行完毕,因此该笔资金不能确认为当期收入,而应作为一项流动负债处理,计入预收账款贷方。待企业依约完成商品交付或劳务提供后,再依据实际履约进度,分期将相应金额从预收账款中转出,借记该账户,同时贷记主营业务收入等相关收入科目,实现由未实现收入向已实现收入的结转。
10、 预收账款通常期限在一年以内,期末应列示为流动负债。若收款后需在一年以上才交付商品或提供劳务,则该部分款项属于长期性质,不再归类为流动负债,而应作为递延贷项,在资产负债表中单独列示于负债与所有者权益之间。
11、 对于预收款项业务较少的企业,可不单独设置预收账款科目,而将预收金额直接计入应收账款科目的贷方。但在实际操作中,须准确把握二者的关系与区别。两者均源于企业销售商品、提供劳务等经营活动,属于企业与客户之间因交易产生的资金往来。关键差异在于时序与性质:预收账款是客户先付款、企业后发货或提供服务,体现为企业的短期负债;应收账款则是企业先交付商品或完成服务、再向客户收取款项,属于企业的债权性资产。因此,虽在简化核算时可合并处理,但仍需严格区分其经济实质与财务属性,确保会计信息真实反映企业债权债务状况。
12、 预收账款指企业预先收取的货款或服务费。







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论