
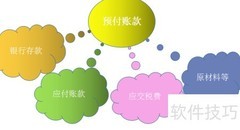
预付账款指企业依购货合同,提前向供应商支付的款项,可为现金或等价物。会计核算中通过预付账款科目反映。当收到货物或服务后,需凭发票等凭证,将对应金额从该科目转出,冲抵应付账款或计入相关成本费用。
1、 预付账款属于资产类科目,借方登记已支付的预付款项,贷方登记后续冲销金额;期末通常为借方余额,反映企业已付款但尚未取得相应商品或服务的款项。
2、 预付账款冲账通常因收到货物、接受服务或对方退还预付款而发生。以下分别通过会计分录予以说明。
3、 企业收到货物或劳务后,应凭增值税专用发票入账;若发票金额与前期预付款一致,则冲减预付账款,同时确认相应成本或费用。
4、 借记库存商品或相关费用科目
5、 应交增值税(如适用)
6、 贷方:预付账款(用于平账)
7、 若发票金额超过预付款,企业需补付差额,应作相应账务处理。
8、 借记库存商品或相关费用科目
9、 应交增值税(如适用)
10、 贷方:预付账款(用于平账)
11、 尚未支付的应付账款
12、 若发票金额小于预付款,说明货物或劳务尚未全部收到,需按差额作相应账务处理。
13、 借记库存商品或相关费用科目
14、 应交增值税(如适用)
15、 贷方:预付账款(余额未结清)
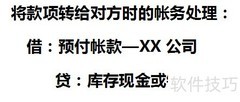
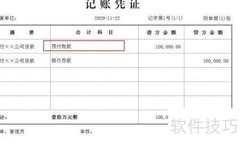
16、 若对方退回预付款,需冲销该笔预付款,并进行相应账务处理。
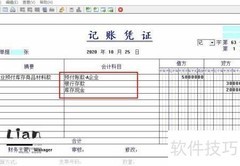
17、 借记银行存款
18、 贷:预付账款(用于平账)
19、 预付账款是企业往来款项的重要组成部分,需按合作单位名称设置明细科目进行核算。企业应定期核查各项预付款的执行情况,及时与对方单位核对账目,确保数据准确一致。对于长期未结算、持续挂账的预付款项,须深入分析原因,采取有效措施清理处置,防范资金风险和财务隐患,保障资产安全与会计信息质量。





































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论