
1、 null
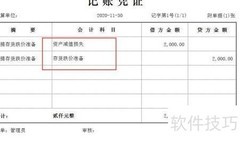
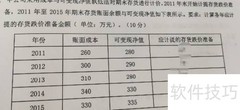
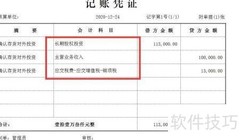
2、 当存货账面价值高于可变现净值时,企业应按其差额计提存货跌价准备。
3、 借记资产减值损失,反映存货跌价准备的计提。
4、 贷:存货跌价准备
5、 转回已计提的存货跌价准备时,按实际恢复金额进行账务处理。
6、 存货跌价准备(借方)
7、 贷方:资产减值损失(存货跌价准备)
8、 企业结转存货销售成本时,应同时结转已计提的存货跌价准备。
9、 借:存货跌价准备
10、 贷:主营业务成本
11、 参考资料
12、 企业会计制度第五十五条规定,出现特定情形时,企业须对存货计提跌价准备。
13、 市场价格持续走低,短期内看不到回升迹象。
14、 企业用该原材料生产的产品,其成本高于市场售价。
15、 企业因产品升级换代,原有库存原材料不再适用新产品,且其市价已低于账面成本。
16、 企业商品或劳务因过时或消费者偏好转变,导致市场需求减少,进而引发市场价格持续下行。
17、 其他能充分表明该存货已发生实质性减值的情形。
18、 根据企业会计制度第五十四条,存货出现特定情形时,其账面价值须全额计入当期损益。
19、 已霉烂变质的库存商品
20、 已过期且无法转让的存货。
21、 已停产且无使用价值和转让价值的存货。
22、 其他已完全丧失使用与转让价值的存货。
23、 资料来源:百度百科存货跌价准备词条







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论