根据会计谨慎性原则,企业须定期计提存货跌价准备,其账务处理应如何规范操作?
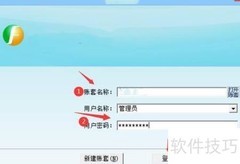
1、 启动财务软件,选定账套,输入用户名和密码后点击登录即可进入系统。
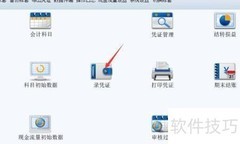
2、 点击录凭证,进入凭证填制界面,进行账务处理。
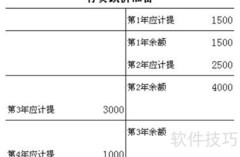
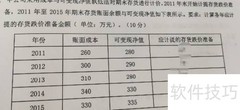
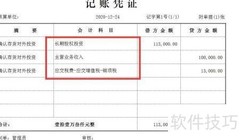
3、 根据存货跌价准备计提表进行相应账务处理。
4、 借记资产减值损失
5、 贷方:存货跌价准备
6、 期末结转损益,进行相应账务处理。
7、 借:本年利润
8、 贷:资产减值损失
9、 同时结转未分配利润,并进行相应账务处理。
10、 借:利润分配——未分配利润
11、 贷:本年利润

根据会计谨慎性原则,企业须定期计提存货跌价准备,其账务处理应如何规范操作?
1、 启动财务软件,选定账套,输入用户名和密码后点击登录即可进入系统。
2、 点击录凭证,进入凭证填制界面,进行账务处理。
3、 根据存货跌价准备计提表进行相应账务处理。
4、 借记资产减值损失
5、 贷方:存货跌价准备
6、 期末结转损益,进行相应账务处理。
7、 借:本年利润
8、 贷:资产减值损失
9、 同时结转未分配利润,并进行相应账务处理。
10、 借:利润分配——未分配利润
11、 贷:本年利润







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论