
1、 null
2、 存货跌价准备的会计处理
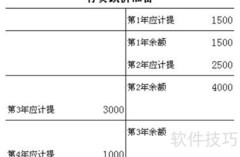
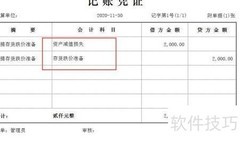
3、 借记资产减值损失
4、 贷方:存货跌价准备
5、 资产负债表日,存货应按成本与可变现净值两者中较低者计量。
6、 存货成本若高于可变现净值,须计提跌价准备,并计入当期损益。
7、 存货成本指期末存货的实际成本。若此前导致存货减值的因素已消除,应将原减记金额予以恢复,并在已计提的存货跌价准备限额内转回,转回部分计入当期损益中的资产减值损失项目。
8、 借记存货跌价准备
9、 贷方记资产减值损失
10、 存货跌价准备需谨慎处理
11、 企业须对每项存货的成本与可变现净值逐项比较,按二者中较低者计量;若成本高于可变现净值,应就差额计提存货跌价准备。
12、 需注意:若资产负债表日同一存货中部分有合同约定价格、其余部分无合同价格,应分别估算其可变现净值,并各自与对应成本比较,进而单独计算应计提或转回的存货跌价准备金额;不同部分之间计提的跌价准备不得相互冲抵。
13、 以上内容参考百度百科存货跌价准备词条。

 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论