
1、 null
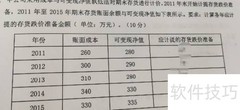
2、 存货跌价准备=库存数量×(单位成本-不含税市价)
3、 若计算结果为正,表明存货可变现净值低于成本,需按该金额计提跌价准备;若为负,则无需计提。
4、 具体会计分录如下所示:
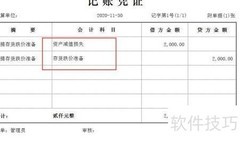
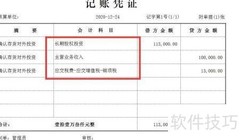
5、 A商品首次计提存货跌价准备
6、 借记资产减值损失——存货减值损失
7、 贷方:A商品存货跌价准备
8、 A商品第n次计提存货跌价准备
9、 借记资产减值损失
10、 贷方:A商品存货跌价准备
11、 A商品跌价准备转回处理
12、 借:A商品存货跌价准备
13、 贷:资产减值损失
14、 A商品跌价准备结转处理
15、 借记生产成本
16、 贷方:B材料
17、 借方:B材料存货跌价准备
18、 贷方:生产成本
19、 计量方式
20、 存货跌价准备应以单个存货项目为单位,比较其账面成本与可变现净值。若可变现净值低于账面成本,差额部分须计提跌价准备。当期应计提金额,等于期末存货成本高于可变现净值的差额,减去计提前存货跌价准备科目已有的贷方余额;如结果为正,则补提相应金额;如为零或负数,则不需补提,甚至可能转回部分准备。
21、 可变现净值
22、 可变现净值指企业在正常经营中,预计售价扣除至完工尚需成本及销售相关费用后的金额。企业须在每个会计期末,依据最新情况重新评估并确定存货的可变现净值。
23、 存货按可变现净值计量
24、 企业确定存货可变现净值时,须依据可靠证据,结合持有目的及资产负债表日后相关事项等综合因素进行合理判断。
25、 资料来源
26、 百度百科:存货跌价准备
27、 百度百科:存货损失







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论