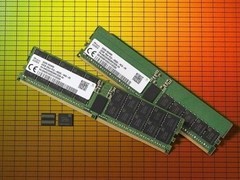
2026年10月13日,投资银行巴克莱最新研究报告显示,全球内存市场正面临显著的价格波动。过去三个月内,DDR4内存芯片的合约价格累计上涨24%,涨幅高于技术更新的DDR5内存,后者同期上涨20%。
细分来看,截至2026年10月,DDR4内存芯片合约价单月环比上升4%,三个月累计涨幅达24%;DDR5内存芯片合约价单月环比上涨3%,三个月累计涨幅为20%。尽管DDR5代表更先进制程与更高性能,但本轮涨价中,DDR4价格表现更为强劲,反映出新旧两代平台均已受到供应紧张的实质性影响。
报告指出,当前存储器持续短缺促使厂商更多采用长期供应协议,这在一定程度上增强了业务收入的可预测性。与此同时,协议定价机制正逐步贴近实时市场供需水平,此前设定的价格浮动上下限作用趋于弱化。
另一家国际投行的分析也支持上述判断。其研究预计,DRAM与NAND闪存市场整体供应缺口将延续至2028年。具体而言,DRAM供需失衡将在2027年第四季度达到峰值,缺口率升至13.9%;NAND供需缺口则于2028年第一季度见顶,达8.3%,此后数月才开始缓慢收窄。
值得注意的是,高带宽内存HBM作为人工智能应用的关键组件,其生产高度依赖现有DRAM制造资源。为满足HBM快速增长的需求,主要厂商已主动调整产线配置,将更多产能优先投向DRAM领域。这一策略虽缓解了HBM供应压力,却进一步加剧了NAND闪存的产能约束,形成跨品类的连锁供应紧张效应。






 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论