
1、 null
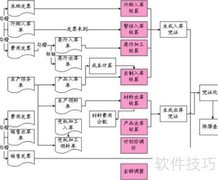
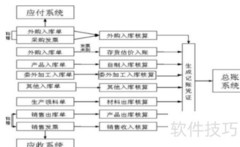
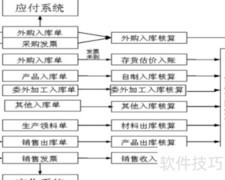
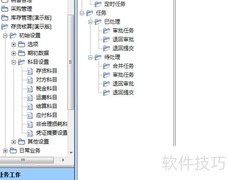
2、 存货核算是对企业存货成本进行计量与管理的过程,涵盖出入库业务处理、凭证录入、核算报表查询、期初及期末结转,以及相关基础资料的维护与更新。
3、 材料出入库成本核算主要有实际成本法与计划成本法两类。实际成本法下细分为先进先出、后进先出、移动加权平均、全月一次加权平均及个别计价五种具体方法。
4、 存货计价按仓库分别设定,每个仓库仅可选用一种计价方法。
5、 通常情况下,外观完好、功能正常且市场畅销的存货,其可变现净值可参照当前市场价格确定;若存货虽外观完好、功能尚存,但因款式过时或品质下降导致销售受阻,则在前述市价基础上合理扣减折扣后确定其可变现净值;对于外观无损、原用途受限但经调整后仍可用于销售或投入生产的存货,应依据其实际新用途或改造后的使用价值来评估可变现净值。上述判断需结合市场状况、存货特性及企业实际处置能力综合考量,确保估值客观、公允,符合资产真实变现能力。
6、 可变现净值等于预计售价减去完工所需制造成本及销售必要费用。
7、 存货跌价准备通常应以单个存货项目为单位,分别比较其成本与可变现净值后计提。但对于用途相近、同属一个地区生产销售的产品系列中的存货,若在实际操作中难以单独区分并单独估价,则允许将其归为一组,合并计算该组存货的总成本与总可变现净值,并据此计提跌价准备。
8、 对于数量大、单价低的存货,可按类别计量其成本与可变现净值。若出现特定情形之一,须将该存货账面价值全额计入当期损益。
9、 已霉烂变质的库存商品
10、 已过期且无法转让的存货
11、 已停产且无使用价值与转让价值的存货。
12、 其他已完全丧失使用与转让价值的存货。
13、 资料来源:百度百科存货核算词条



 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论