
不少朋友对存货核算方法不太了解,下面简要介绍几种常用方法,供参考借鉴,希望能为大家提供一些帮助。
1、 存货是企业在生产经营过程中为销售或耗用而持有的各类资产,涵盖商品、半成品、在产品,以及原材料、包装物、低值易耗品等。
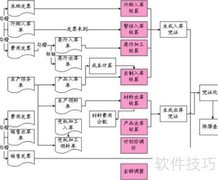
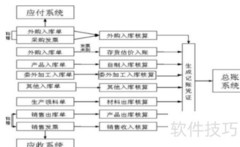
2、 存货核算是指对工商企业存货成本进行计量与管理,涵盖入库、出库及结存全过程的价值核算。
3、 存货是企业维持正常生产经营的必要条件。为确保生产运营持续稳定,企业需持续采购、消耗及销售存货,从而保障供应链顺畅运转与业务活动不间断开展。
4、 负责存货出入库单据处理、核算报表查询、期初期末结转及各类相关资料的维护工作。
5、 存货核算是指对工商企业存货成本进行计量,用以准确反映其入库、出库及结存价值的会计处理过程。
6、 存货核算方法如下:
7、 计划成本法下原材料采购核算
8、 借:材料采购、应交税费——应交增值税(进项税额);贷:银行存款。
9、 计划成本法下材料验收入库的核算
10、 借记材料和材料成本差异,贷记材料采购。
11、 存货核算是对企业存货成本进行计量与确认的过程。
12、 存货核算主要用于工商业企业对存货的出入库进行价值计量与管理。
13、 存货是保障企业生产经营连续顺畅进行的必要条件。







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论