企业以自有存货对外投资时,应如何进行会计账务处理?
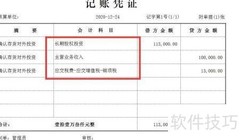
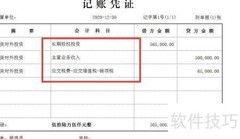
1、 企业以自有存货对外投资,应视同销售,按公允价值确认收入及销项税额,并据此进行相应账务处理。
2、 同时,结转对外投资所涉存货的成本,具体账务处理如下。
3、 期末结账时,需将对外投资形成的存货收入及成本结转至企业当期损益,具体账务处理如下。
4、 同时将未分配利润进行结转,具体账务处理如下。

企业以自有存货对外投资时,应如何进行会计账务处理?
1、 企业以自有存货对外投资,应视同销售,按公允价值确认收入及销项税额,并据此进行相应账务处理。
2、 同时,结转对外投资所涉存货的成本,具体账务处理如下。
3、 期末结账时,需将对外投资形成的存货收入及成本结转至企业当期损益,具体账务处理如下。
4、 同时将未分配利润进行结转,具体账务处理如下。

 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论