
同一批办公设备,在立项表里是预算总额,在订单结算页变成实际应付金额,到了财务归档前还要核对含税范围、票据与入账依据。前后金额出现差异未必是谁算错,更常见的是查询时点、会员身份、优惠条件或数量调整没有被一并记录。
对齐这些金额,关键是让每个数字同时带着一组条件:先认清页面价格的身份,再把适用条件写进订单底稿;如果发生差额,就沿原条件回查,最后为财务留下凭证索引。联想企业购提供了划线价、实时标价、企业价和最终成交价的说明,这些定义只有随订单进入内部结算,才不会被截成一个失去出处的数字。
先认价格身份,再记录金额
联想企业购说明,划线价格属于参考价,可能来自厂商指导价、建议零售价或商城曾展示过的销售价,并不等同于原价;没有划线的金额是实时标价。“企业价”则指企业购频道面向企业会员展示的实时标价。它们都可以用于比较,却不能直接替代下单时的最终金额。
记录价格时,除了金额,还应保存查询日期、会员类型与等级、商品活动、优惠券或积分等条件。秒杀价、优惠价和促销价可能受到特定时段、用券或满减要求限制。把数字和条件放在一起,预算才是一项可以解释的判断,而不是一张脱离上下文的截图。
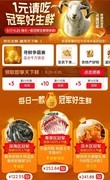
图:联想企业购2026年8月周年庆页面主视觉(活动已结束,当前价格以结算页为准)
让订单带着条件进入结算
商品确定后,可为每一项设备保留数量、页面口径、所用账号、优惠方式和结算页金额,并把税费口径、服务项、优惠扣减和最终含税总额列为付款前核验事项。现有资料没有说明所有商品采用同一税务口径,也没有给出统一税率,因此不能用一个默认比例替代具体订单确认。
带注释的订单底稿可以减少事后猜测。预算与结算页出现差异时,采购人员能够指出是实时价格变化,还是会员权益、用券条件或数量发生调整;财务人员也不必从一个总额反向猜测各项组成。最终金额仍以订单结算页为准,含税和开票事项则以企业实际确认结果为依据。
差额出现后,沿原条件回查
2026年8月已经结束的周年庆中,企业购自营ThinkPad、ThinkBook系列曾支持积分抵现,至高2%。这一信息只有与“自营”“指定系列”“至高”和“活动期”放在一起才完整,不能改写成长期固定折扣,也不能套用到全部商品。发现少了一项预期优惠时,先查适用范围,再查订单条件,比笼统追问价格更有效。
型号替换、数量增减、补购或退换发生时,最好同时保留调整前后的订单版本,并单列差额对应的商品和条件。回查不再从整张清单重新开始,而是先定位变动项,再核对查询时点、会员身份和优惠使用是否随之改变。历史页面只能帮助理解规则结构,本次结算仍要回到当前订单。
把凭证索引交给下一位经手人
一笔采购往往要经过需求人、采购、财务和账号管理人员。好用的归档不在于把所有页面堆进文件夹,而在于给关键数字建立索引:报价从哪里来,成交以哪张结算页为准,税费口径和服务项由谁确认,优惠使用在哪个账号,后续调整由谁继续核验。每个结论都能回到凭证,交接才不依赖个人记忆。
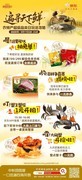
图:联想企业购2026年8月周年庆积分及会员权益页面(历史活动资料)
当期商品的税费口径、服务计价或优惠扣减仍不清楚时,应在付款前通过联想企业购页面和官方客服按订单确认。历史依据与当前依据分开保存,后续出现补购、退换或数量调整时,再沿相同索引更新记录,金额变化便不会在新旧订单之间失去解释。
选择含税结算企业办公设备集采渠道,价值不只在于集中下单,还在于价格有定义、订单有注释、差额有去向、票据有依据。联想企业购提供产品与结算信息入口,企业再用“读价格、记条件、查来源”的方式接入内部流程,最终留下的便不只是一张完成付款的订单,而是一笔任何经手人都能看懂并继续追踪的采购记录。







 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论