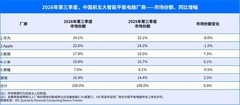
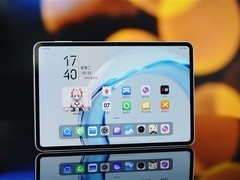
2026年11月12日,国际数据公司发布2026年第三季度中国平板电脑市场季度报告。
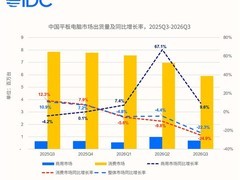
当季国内平板电脑出货量为660万台,同比下降22.3%,为2020年第一季度以来最大单季同比跌幅。这也是该市场连续十二个季度出货量维持在700万台以上后,首次跌破这一水平。
报告指出,上游原材料及供应链成本持续攀升,逐步传导至终端零售价格,消费者购买信心明显减弱,进一步加剧了整体市场的下滑趋势。
细分市场表现呈现显著差异:消费类平板出货量同比下降24.9%,同期市场平均售价环比上升8.6%。在主要厂商陆续调高主力产品售价的背景下,用户对价格敏感度提升,部分消费者推迟换机或暂缓购机计划,导致消费需求持续收窄。
商用类平板则实现9.6%的同比增长,主要动力来自教育行业的集中采购。但数据显示,进入9月后,商用采购节奏已明显放缓。叠加部分厂商同步上调商用机型售价,短期内该细分市场的增长动能趋于减弱,后续持续性面临考验。
价格因素对入门级市场的冲击尤为突出。本季度售价千元以下的平板出货量同比骤降51.4%,部分品牌已主动退出该价位区间。与此同时,中高端产品结构持续优化,3000元及以上机型出货量占比升至约45%,较上季度提升近10个百分点。
IDC分析认为,中高端需求主要源于两类典型使用场景:一是依托大屏尺寸与类PC操作系统生态,满足移动轻办公与在线学习等高频需求;二是凭借小尺寸设计与高性能配置,适配电竞娱乐及便携化使用场景。
展望未来,成本压力预计将持续至2028年。2026年第四季度及2027年全年,国内平板电脑市场出货量仍将承压。价格上涨将促使消费者在购机和换机决策中更为审慎,厂商亦需相应优化产品更新节奏、库存管理策略及渠道销售方式。






 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论