
1、 null
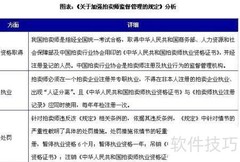
2、 权益性投资经营所得个人所得税,是指个人通过独资企业、合伙企业持有股权、股票或合伙财产份额等所取得的经营收益,依法缴纳的个人所得税。此类企业通常适用查账征收方式。但在会计制度不健全、经营管理不规范的情况下,税务机关可依法采用核定征收方式计征税款。这一做法曾与过去粗放型经济发展阶段相适应,然而实践中却被部分高收入者利用,成为规避纳税义务、逃避税款的漏洞,不仅损害税收公平,也影响市场秩序和财政可持续性。
3、 查账征收的意义
4、 独资合伙企业本身不缴企业所得税,仅由投资人缴纳个人所得税,常被用作自然人转移投资收益的通道。若再对其适用核定征收并设定偏低的应税所得率,将显著降低实际税负,扭曲税收负担公平性,损害税制中性与收入分配正义,易引发系统性税收流失和横向不公平问题。
5、 持有大额权益类资产的企业具备规范记账能力,不符合税收征管法关于核定征收的适用条件。
6、 因此,41号公告明确要求:持有权益性投资的个人独资企业及合伙企业必须建账,并按查账征收方式缴纳个人所得税。
7、 权益类投资金额庞大,个税核定征收机制存在缺陷,致使部分高收入者通过设立独资或合伙企业开展权益性投资,借此规避个人所得税缴纳义务。





 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论