
1、 null
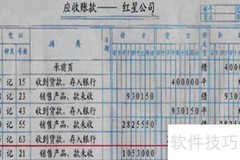
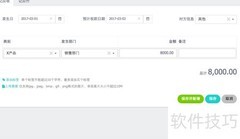
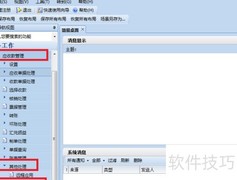
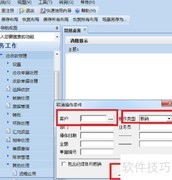
2、 受控指必须在应收应付模块中开具单据;不受控则直接在总账录入凭证,此时应收应付系统功能基本闲置,因无需再处理收款单、付款单等业务单据。
3、 若手工制单与应收应付系统数据不一致,可能导致总账与应收应付系统余额不符;反之,若两者完全匹配,则不会影响账务平衡。因此,确保凭证录入与系统数据严格一致至关重要。
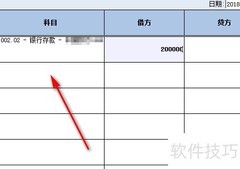
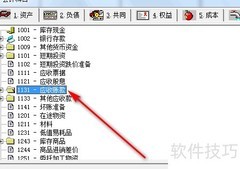
4、 若科目未设为受控,即可在总账中直接录入或修改其凭证;但若该科目被设定为应收应付受控,则无法在总账中进行相关凭证的录入与修改操作。
5、 参考资料
6、 基本要求
7、 记账凭证的各项内容须填写齐全。
8、 必须依据审核无误的原始凭证进行处理。
9、 记账凭证须连续编号;若一笔业务需填制多张凭证,可采用分数形式进行编号。
10、 记账凭证须书写清晰、格式规范,具体要求与原始凭证一致。
11、 记账凭证可依据单张原始凭证填制,也可按若干张同类原始凭证汇总编制,或依据原始凭证汇总表填制;但严禁将内容不同、类别各异的原始凭证混填于同一张记账凭证中。
12、 记账凭证须由填制人、审核人、记账人及会计主管签名或盖章确认。涉及收款与付款的业务,必须严格遵循先审核、后办理原则;出纳人员须在相关收、付款凭证上签章,确保职责清晰、权责分明,切实落实经济责任。
13、 出纳须在办妥的收、付款凭证及其原始附件上,立即加盖收讫或付讫印章,防止重复或遗漏收付款项,确保资金收付准确无误。
14、 资料来源:百度百科记账凭证词条







































 手机性能天梯图
 显卡天梯图
 CPU天梯图
 电源天梯图
 固态硬盘天梯图
 新品日历
评论
更多评论